Depuis le 21 février 2026, un nouveau régime fiscal encourage l’achat d’un logement à louer. L’administration l’appelle « Relance logement ». On le connaît surtout sous le nom de dispositif Jeanbrun, ou statut du bailleur privé. Il permet de déduire chaque année une part du prix du logement de ses revenus fonciers, et parfois de son revenu global.
Le piège arrive au moment du prêt. L’avantage fiscal n’entre pas dans le calcul de la banque. Elle regarde vos revenus, une part des loyers et votre endettement, comme pour tout investissement locatif. Un projet pensé pour l’impôt peut donc être refusé, ou coûter chaque mois plus que prévu. Cet article explique ce que le dispositif apporte, ce que la banque calcule, et ce que fait un courtier avant que vous signiez.
Ce que le dispositif vous apporte, et à quelles conditions
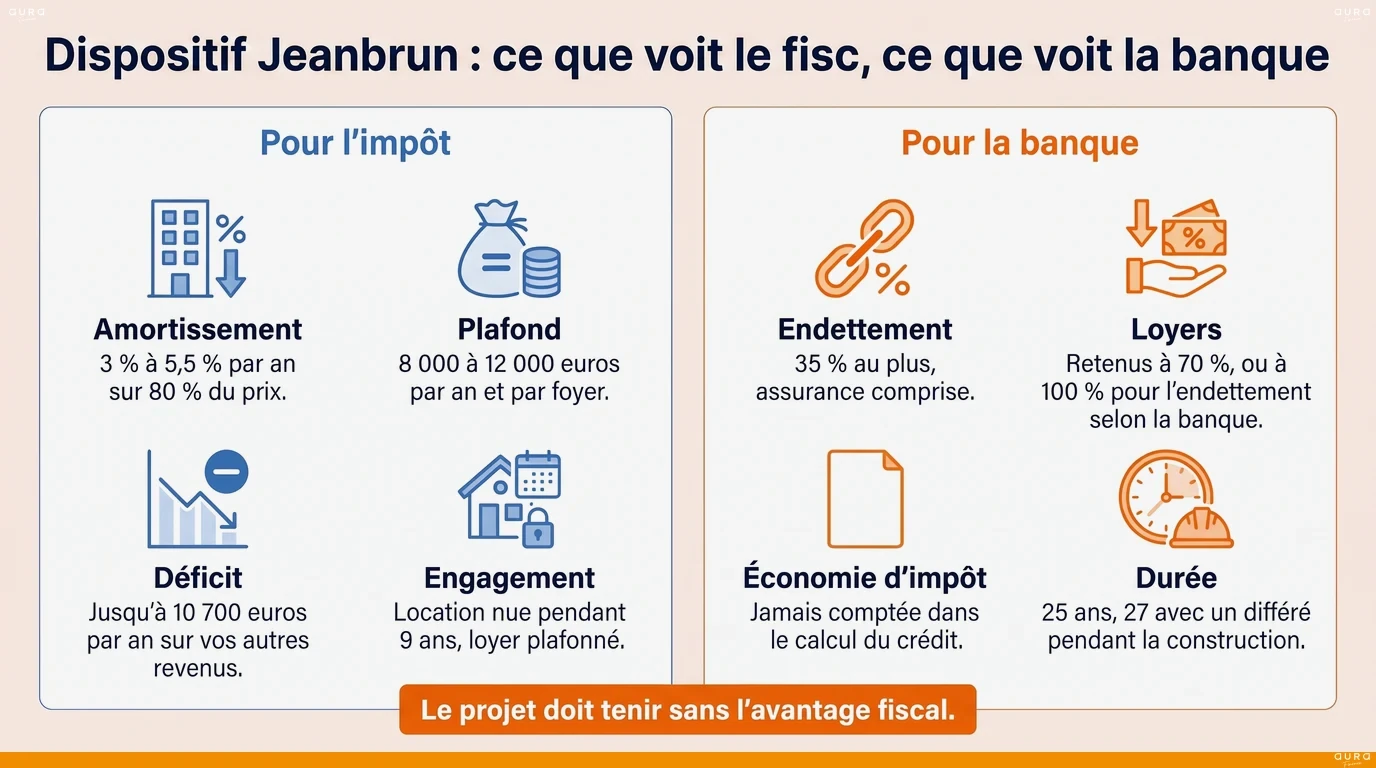
Le régime vient de l’article 47 de la loi de finances pour 2026, du 19 février 2026. Il crée deux cas dans l’article 31 du Code général des impôts : le logement neuf ou acheté sur plan, et le logement ancien avec travaux. Dans les deux cas, vous déduisez de vos loyers un amortissement calculé sur 80 % du prix net de frais, le terrain étant estimé à 20 %.
| Niveau de loyer | Neuf ou sur plan | Ancien avec travaux | Plafond annuel par foyer |
|---|---|---|---|
| Intermédiaire | 3,5 % par an | 3 % par an | 8 000 € |
| Social | 4,5 % par an | 3,5 % par an | 10 000 € |
| Très social | 5,5 % par an | 4 % par an | 12 000 € |
Un exemple simple : un deux-pièces neuf acheté 220 000 euros hors frais, loué au niveau intermédiaire. Il ouvre 220 000 × 80 % × 3,5 %, soit 6 160 euros d’amortissement par an. Le plafond de 8 000 euros est atteint vers 285 700 euros de prix. Si l’amortissement crée un déficit foncier, vous pouvez en imputer jusqu’à 10 700 euros par an sur vos autres revenus.
Les conditions sont strictes :
- le logement se trouve dans un immeuble collectif, c’est-à-dire de plus de deux logements superposés. Une maison n’est pas éligible ;
- dans l’ancien, les travaux représentent au moins 30 % du prix et constituent une réhabilitation lourde, qui amène le logement en classe A ou B ;
- vous louez le logement nu, comme résidence principale du locataire, dans les douze mois, pendant au moins neuf ans ;
- le loyer et les ressources du locataire respectent des plafonds ;
- le locataire ne fait partie ni de votre foyer ni de votre famille jusqu’au deuxième degré ;
- vous déclarez vos revenus fonciers au régime réel, et l’option est irrévocable pour ce logement.
Le dispositif vaut sur tout le territoire. Le zonage ne sert qu’à fixer les plafonds de loyer et de ressources.
À Bordeaux, des plafonds de loyer proches du marché
Bordeaux, Mérignac, Pessac et Talence sont en zone A ; Bègles et Lormont en zone B1. En 2026, le plafond de loyer intermédiaire est de 14,64 euros par mètre carré en zone A, avant le coefficient lié à la surface. Pour un deux-pièces de 45 m² sans annexe, cela donne environ 738 euros par mois hors charges.
L’Observatoire des loyers de la Gironde mesurait en 2024, à Bordeaux, des loyers médians de 12,1 à 14,8 euros par mètre carré selon les quartiers. Au niveau intermédiaire, le plafond contraint donc peu à Bordeaux, du moins face à la médiane de l’ensemble du parc. Les niveaux social et très social, eux, se situent nettement sous le marché : de 30 % et 45 % sous le loyer de marché estimé.
Le piège : acheter pour l’impôt plutôt que pour l’équilibre du budget
L’amortissement ne verse rien sur votre compte. Il réduit l’impôt dû sur vos loyers, et parfois sur vos autres revenus. La mensualité du prêt, elle, se paie chaque mois. Entre les deux se trouve l’effort d’épargne. C’est ce que vous ajoutez de votre poche une fois le loyer encaissé, les charges, la taxe foncière et l’assurance payées.
Trois éléments alourdissent cet effort plus qu’on ne le pense :
- La construction. Sur plan, l’amortissement ne commence qu’à la livraison. Pendant le chantier, vous payez des intérêts sur les sommes débloquées, sans aucun loyer.
- Le loyer plafonné. Au niveau social ou très social, le plafond de loyer est fixé sous le marché. L’avantage fiscal est plus fort, le loyer plus faible.
- La sortie. Une revente avant neuf ans fait réintégrer les amortissements déduits dans le revenu. Après neuf ans, ils viennent réduire le prix d’achat retenu pour la plus-value, qui devient plus élevée.
Le Sénat lui-même juge les conditions de l’ancien « particulièrement exigeantes ». Il note que la condition de 30 % de travaux « constituait un surcoût d’investissement que peu de ménages auraient été capables d’assumer ».
Ce que la banque calcule, et ce qu’elle ignore
Une banque applique au projet les règles du Haut Conseil de stabilité financière (HCSF). Votre taux d’endettement, assurance comprise, ne doit pas dépasser 35 %. La durée du prêt est limitée à 25 ans, ou 27 ans avec un différé, par exemple pendant la construction. Les loyers attendus entrent dans le calcul, mais jamais l’économie d’impôt.
Notre référentiel des pratiques bancaires montre que toutes les banques ne comptent pas les loyers de la même façon :
- certaines ajoutent 70 % des loyers à vos revenus, puis divisent vos charges par ce total ;
- d’autres raisonnent en différentiel : elles retiennent les loyers à 100 % pour l’endettement et à 70 % pour le reste à vivre.
Prenons un investisseur dont le loyer couvre presque la mensualité. La seconde méthode peut faire passer sous la barre des 35 % un dossier refusé avec la première. Au-delà de 35 %, une banque peut déroger, mais sur 20 % de sa production seulement, dont 70 % réservés aux résidences principales. Il reste peu de place pour un investissement locatif.
Ce que fait un courtier avant que vous signiez la réservation
- Chiffrer l’effort d’épargne mois par mois, d’abord sans l’avantage fiscal, puis avec. Si le projet ne tient pas sans l’impôt, il est fragile.
- Calculer votre endettement après l’opération selon les deux méthodes de prise en compte des loyers, et viser les banques dont la méthode correspond à votre profil.
- Prévoir la période du chantier : un différé de remboursement pendant la construction, et une durée qui tient dans la limite des 27 ans.
- Choisir la structure avec votre notaire ou votre expert-comptable : en nom propre, ou en société civile à l’impôt sur le revenu. Dans ce cas, les parts doivent être gardées neuf ans. Notre article sur le prêt immobilier en SCI détaille ce que la banque regarde dans ce cas.
- Négocier l’assurance emprunteur, qui pèse dans l’effort d’épargne de chaque mois. Notre page assurance emprunteur explique la délégation.
Un point de transparence : notre cabinet n’a pas encore financé d’achat sous ce régime, entré en vigueur en février. Les éléments bancaires de cet article viennent de notre référentiel des pratiques des banques avec lesquelles nous travaillons, pas d’un dossier. Nos conditions de financement pour l’investissement locatif présentent les autres montages.
Ce que le courtage ne règle pas
- Un courtier n’est pas conseiller fiscal. L’intérêt du dispositif dépend de votre tranche d’imposition et de vos autres revenus fonciers : faites-le chiffrer par un expert-comptable ou un conseiller en gestion de patrimoine.
- Le texte est récent. Au 30 septembre 2026, l’administration n’avait publié aucun commentaire officiel. Plusieurs points restent sans lecture officielle, comme le calcul des 30 % de travaux dans l’ancien.
- Un projet de loi sur le logement, adopté par le Sénat le 8 juillet 2026 et attendu à l’Assemblée nationale en novembre, assouplirait les conditions de l’ancien. Il n’est pas en vigueur : seules les règles de la loi de finances pour 2026 s’appliquent aujourd’hui.
- Si votre endettement est trop élevé, aucun montage ne le fait disparaître : il faut réduire le projet, augmenter l’apport ou attendre.
- Pour un investissement qui doit d’abord réduire l’impôt sur des loyers existants, le déficit foncier classique reste une autre voie, avec ses propres règles.
Chaque situation est unique. Les informations présentées sont données à titre indicatif. Une réponse personnalisée vous sera apportée après étude de votre dossier.
FAQ sur le financement d’un investissement Jeanbrun
Puis-je louer le logement à mon enfant ?
Non. Le locataire ne doit faire partie ni de votre foyer fiscal ni de votre famille jusqu’au deuxième degré : parents, enfants, grands-parents, petits-enfants, frères et sœurs. Louer à l’un d’eux fait perdre l’avantage, et les amortissements déduits sont réintégrés dans votre revenu.
Une maison individuelle est-elle éligible ?
Pas aujourd’hui. Le texte en vigueur exige un logement situé dans un immeuble collectif, de plus de deux logements superposés. Le projet de loi en discussion ouvrirait l’ancien aux maisons, mais il n’est pas voté.
La banque tiendra-t-elle compte de l’économie d’impôt ?
Non. Le calcul d’endettement retient vos revenus, une part des loyers attendus et vos charges, dont la nouvelle mensualité. L’économie d’impôt améliore votre budget, mais elle n’apparaît dans aucune formule bancaire.
Le dispositif est-il réservé à certaines villes ?
Non, il vaut sur tout le territoire. La zone de la commune (A, B1, B2 ou C) ne sert qu’à fixer les plafonds de loyer et de ressources du locataire.
Comment cet article a été préparé. Article publié sous la responsabilité de Sylvain Tessier, dirigeant d’Aura Finance, et rédigé avec l’aide d’un outil d’intelligence artificielle à partir des textes officiels cités en sources et du référentiel des pratiques bancaires du cabinet. Les calculs d’exemple appliquent les taux et les barèmes officiels de 2026. Un courtier du cabinet le relit avant publication. L’infographie a été générée par IA à partir de ce texte.
Les 12 sources de cet article
- Loi n° 2026-103 du 19 février 2026 de finances pour 2026, article 47 (Légifrance)
- Code général des impôts, article 31 : déductions des revenus fonciers (Légifrance)
- Code général des impôts, article 150 VB : prix d’acquisition et amortissements (Légifrance)
- Code général des impôts, article 156 : imputation du déficit foncier (Légifrance)
- Code général des impôts, annexe III, article 2 terdecies D : plafonds de loyer et de ressources (Légifrance)
- Relance logement : de nouvelles réductions fiscales pour certains propriétaires bailleurs (Service Public, février 2026)
- Investissement locatif : ce qu’il faut savoir sur le nouveau dispositif « Relance logement » (economie.gouv.fr, mai 2026)
- Analyse juridique : loi de finances pour 2026 (ANIL)
- Avis n° 819 de la commission des finances du Sénat sur le projet de loi relatif au logement (Sénat, juillet 2026)
- Zonage A, B, C des communes (ministère du Logement)
- Niveaux de loyers à Bordeaux, données 2024 (Observatoire des loyers de la Gironde)
- Haut Conseil de stabilité financière : conditions d’octroi des crédits immobiliers (HCSF)