Depuis le 1er septembre 2022, tout emprunteur peut changer d’assurance de prêt immobilier quand il le veut. C’est sans frais, et sans attendre la date anniversaire du contrat. La règle est simple. La pratique l’est moins. La banque doit répondre en dix jours ouvrés, mais ce délai n’était tenu que dans 18 % des cas en 2023, selon les intermédiaires interrogés par le CCSF. Et chaque semaine de retard peut se payer en double cotisation. Surtout, changer ne rapporte pas toujours ce qu’annoncent les simulateurs. Pour plus d’un emprunteur sur trois, l’écart de prix ne dépasse pas 2 000 euros sur toute la durée du prêt.
Cet article dit ce que la loi vous permet et comment vérifier que le changement vaut la peine. Il montre où les dossiers se grippent, et ce que fait un courtier à chaque étape. Il dit aussi quand il vaut mieux ne rien changer.
Ce que la loi Lemoine vous permet
La loi du 28 février 2022, dite loi Lemoine, permet de résilier son assurance emprunteur « à tout moment à compter de la signature de l’offre de prêt ». C’est l’article L113-12-2 du Code des assurances. Elle vaut pour les offres émises depuis le 1er juin 2022 et, depuis le 1er septembre 2022, pour tous les contrats en cours. Un prêt signé en 2015 est donc concerné.
Le Code de la consommation encadre la réponse de la banque :
- elle ne peut pas refuser un contrat qui présente un niveau de garantie équivalent au sien (article L313-30) ;
- elle répond en dix jours ouvrés, et tout refus « comporte l’intégralité des motifs de refus » (articles L313-30 et L313-31) ;
- si elle accepte, elle modifie le contrat de prêt par un avenant dans les dix jours ouvrés, sans frais (article L313-31) ;
- elle ne peut, en échange, ni modifier votre taux, ni changer les conditions du crédit, ni facturer l’analyse du nouveau contrat (article L313-32).
Ces obligations sont contrôlées. En octobre 2025, la DGCCRF a sanctionné quatre banques pour non-respect du délai de dix jours, pour un total de 897 518 euros d’amendes. Dans l’une des décisions, les retards avaient « parfois obligé les emprunteurs à payer une double cotisation d’assurance ».
Le questionnaire de santé n’a disparu que sous deux conditions
La loi supprime le questionnaire de santé à deux conditions cumulées : la part assurée ne dépasse pas 200 000 euros par personne, et le prêt se termine avant vos 60 ans. C’est l’article L113-2-1 du Code des assurances. Avec l’allongement des durées, la seconde condition exclut beaucoup d’emprunteurs. Selon le CCSF, 58,5 % des souscripteurs étaient assurés pour moins de 200 000 euros. Seuls 23 % des contrats remplissaient pourtant les deux conditions. Notre guide du questionnaire de santé détaille ce qui reste à déclarer.
Avant de changer, vérifiez que l’économie existe
Les simulateurs annoncent volontiers des milliers d’euros d’économie. La mesure officielle est plus nuancée. Le Comité consultatif du secteur financier (CCSF) a comparé le contrat de la banque et les offres concurrentes, dans son bilan remis au Parlement en janvier 2024. Pour 36 % des emprunteurs, l’écart était inférieur à 2 000 euros sur toute la durée du prêt. Cela représente environ 8,50 euros par mois pour un crédit de vingt ans. Dans 32 % des cas, le contrat de la banque était le moins cher. L’écart ne dépassait 7 000 euros que pour 2 % des clients.
Ce qui fait la différence pour vous :
- Ce qu’il reste à payer. Selon le contrat, la cotisation est calculée sur le capital emprunté au départ, et reste fixe. Ou bien elle porte sur le capital restant dû, et baisse avec le temps. Comparez le coût total restant en euros, pas la mensualité du mois prochain.
- Votre âge et votre santé aujourd’hui. Un nouvel assureur tarifie votre situation actuelle. Si votre santé a changé depuis la signature, votre contrat actuel peut être le meilleur que vous trouverez.
- Les garanties. Un contrat moins cher qui couvre moins sera refusé par la banque, ou vous laissera sans protection le jour où vous en aurez besoin.
La loi aide à comparer. Tout document chiffré remis avant l’offre exprime le coût de l’assurance en taux annuel effectif (TAEA), puis en euros, sur huit ans et sur toute la durée du prêt. C’est l’article L313-8 du Code de la consommation. Notre comparatif des contrats d’assurance emprunteur explique comment lire ces chiffres.
Là où les changements se grippent
La plupart des demandes aboutissent : le CCSF compte 496 654 demandes de changement en 2024, acceptées à près de 94 %. Le risque n’est donc pas tant le refus que le temps perdu, et ce qu’il coûte.
- Le délai. D’après les intermédiaires interrogés par le CCSF, le délai légal n’était respecté que dans 23 % des cas fin 2022 et 18 % en 2023. Pendant ce temps, l’ancien contrat court. Si le nouveau a déjà démarré, vous payez deux cotisations.
- Le dossier incomplet. C’est le premier motif de refus ou d’ajournement cité par les banques : montant, durée, quotité ou taux du prêt mal reportés, franchise absente. Les refus définitifs, eux, portent surtout sur l’équivalence des garanties, selon la DGCCRF.
- L’avenant qui dort. Pour la banque, le changement ne devient effectif qu’à réception de l’avenant signé. En 2023, seul un tiers des emprunteurs le renvoyait dans le mois.
- L’arrêt de travail en cours. Un arrêt survenu pendant le changement, avant la fin de la franchise, pouvait n’être pris en charge ni par l’ancien ni par le nouvel assureur. Les assureurs se sont engagés à maintenir la couverture du sinistre déclaré. L’engagement court depuis le 1er septembre 2026, et sera généralisé au plus tard le 1er janvier 2027. D’ici là, si vous êtes en arrêt, faites vérifier la clause avant de changer.
Lors de ses contrôles de 2023 et 2024, la DGCCRF a relevé au moins un manquement chez 15 des 61 professionnels contrôlés. Banques, assureurs et courtiers sont concernés. Cinq procès-verbaux portaient sur le délai de dix jours.
Ce que fait un courtier, étape par étape
Le travail d’un courtier en assurance emprunteur ne se limite pas à trouver un tarif plus bas. Il consiste à faire passer le changement du premier coup, sans trou de garantie ni double cotisation.
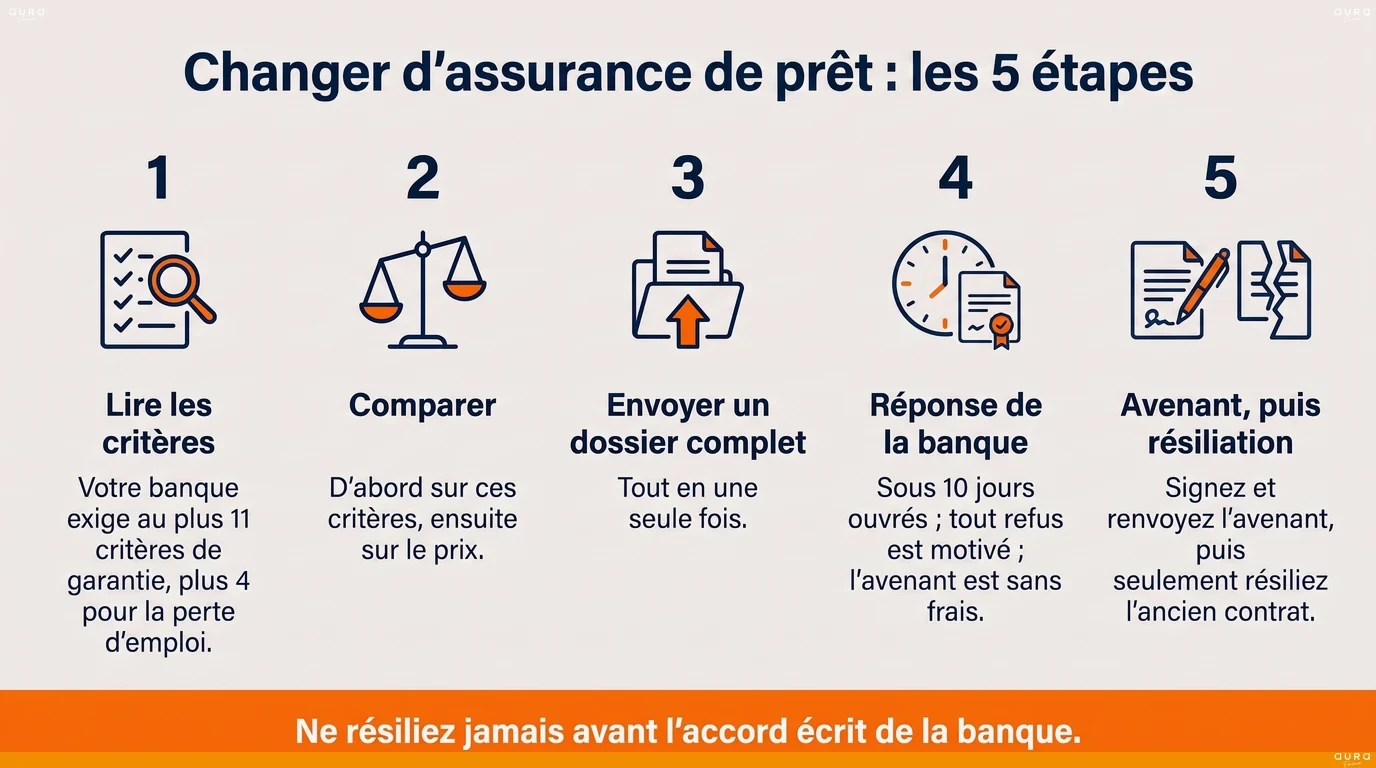
- Lire ce que votre banque exige. La fiche standardisée d’information et la fiche personnalisée remises avec votre prêt listent les critères de garantie exigés. Il y en a 11 au plus, choisis dans la liste du CCSF, plus 4 au plus pour la perte d’emploi. Seuls ces critères peuvent justifier un refus.
- Comparer sur ces critères, puis sur le prix. Durée de franchise, affections du dos et affections psychiatriques, incapacité appréciée selon la profession, invalidité partielle : tout compte. Un contrat qui manque un seul critère exigé sera refusé, quel que soit son prix. Notre article sur les garanties ITT et IPT les explique une à une.
- Envoyer un dossier complet en une fois : la proposition d’assurance signée et engageante, avec son TAEA, les conditions générales et particulières, sans rature. Le CCSF rappelle que le délai de dix jours court à partir d’un dossier complet.
- Tenir le calendrier. Noter la date de réception, relancer dès le dixième jour ouvré. En cas de refus, lire chaque motif : c’est souvent une garantie à ajuster, rarement une impasse.
- Faire signer et renvoyer l’avenant, puis seulement résilier l’ancien contrat, par lettre recommandée ou envoi recommandé électronique, en joignant la décision de la banque. La résiliation prend effet dix jours après sa réception par l’assureur, ou à la date de départ du nouveau contrat si elle est plus tardive.
Le moment le plus simple pour choisir son assurance reste l’offre de prêt elle-même. Notre cabinet a financé 168 dossiers depuis janvier 2026. Au moins 55 sont partis avec une assurance prise hors de la banque prêteuse, en délégation, dès l’offre. C’est un minimum : notre logiciel de suivi ne garde pas la trace de l’assurance pour tous les dossiers. Il ne suit pas non plus les changements faits en cours de prêt. Nous n’avons donc pas de chiffre maison à vous donner sur ce point.
Une cliente le résume ainsi, après un achat de résidence principale :
« Aura nous à trouvé un super taux bien plus bas que les tendances du marché et aussi une assurance très compétitive et nous a très bien accompagné jusqu’à la signature le jour J chez le notaire relançant chacun des intervenant et veillant à ce que l’on respect tous les jalons. »
J., avis Google, juillet 2026
Notre page assurance emprunteur présente la manière dont nous comparons les contrats et gérons les formalités avec la banque.
Quand il vaut mieux ne rien changer
- Quand l’écart de coût restant est faible : quelques centaines d’euros ne justifient pas de perdre une garantie utile.
- Quand votre santé a changé depuis la signature. Hors des deux conditions de la loi, le nouvel assureur peut vous interroger, appliquer une surprime ou exclure une pathologie. Votre contrat actuel, lui, vous couvre aux conditions d’origine. Pour un cancer ou une hépatite C, le droit à l’oubli s’applique cinq ans après la fin du protocole thérapeutique, sans rechute.
- Quand vous êtes en arrêt de travail, tant que la continuité de couverture n’est pas vérifiée.
- Quand le nouveau contrat exclut les suites d’une maladie antérieure à l’adhésion. L’ACPR a relevé ces clauses en 2025 dans des contrats sans questionnaire. Le CCSF les juge contraires à l’objectif de la loi.
- Après 50 ans, l’équation change : nous l’avons détaillée dans notre article sur l’assurance emprunteur des seniors.
Un courtier ne peut pas obliger une banque à répondre plus vite. Quand le délai n’est pas tenu, il reste la réclamation écrite au service clients de la banque. Puis la saisine du médiateur bancaire, gratuite pour vous.
Chaque situation est unique. Les informations présentées sont données à titre indicatif. Une réponse personnalisée vous sera apportée après étude de votre dossier.
FAQ sur le changement d’assurance de prêt
Mon prêt date d’avant 2022 : puis-je changer d’assurance ?
Oui. Depuis le 1er septembre 2022, la résiliation à tout moment s’applique aussi aux contrats en cours. Ni la date de signature du prêt ni la date anniversaire du contrat ne comptent plus. Vérifiez seulement que le nouveau contrat respecte les critères de garantie exigés par votre banque, listés dans la fiche remise avec votre prêt.
La banque peut-elle augmenter mon taux si je change d’assurance ?
Non. En contrepartie de son accord, elle ne peut modifier ni le taux, ni les conditions d’octroi, ni le mode d’amortissement du crédit. Elle ne peut pas non plus facturer de frais, même pour analyser le nouveau contrat (article L313-32 du Code de la consommation). L’avenant qu’elle émet est gratuit.
Dois-je résilier moi-même mon ancienne assurance ?
Oui, mais seulement après l’accord de la banque. Vous envoyez à votre assureur la décision du prêteur et la date de départ du nouveau contrat, par lettre recommandée ou envoi recommandé électronique. Si la banque refuse, l’ancien contrat n’est pas résilié : vous restez couvert.
Que faire si la banque ne répond pas dans les dix jours ?
Relancez par écrit en rappelant la date à laquelle votre dossier complet a été reçu. Sans réponse, adressez une réclamation au service clients, puis saisissez le médiateur bancaire. Le non-respect de ces obligations expose la banque à une amende administrative pouvant atteindre 15 000 euros, prononcée par la DGCCRF.
Comment cet article a été préparé. Article publié sous la responsabilité de Sylvain Tessier, dirigeant d’Aura Finance, et rédigé avec l’aide d’un outil d’intelligence artificielle à partir des textes officiels et des rapports publics cités en sources. Les chiffres du cabinet sont des données issues des dossiers clients accompagnés par Aura Finance, comptées le 30 septembre 2026 sans aucune donnée personnelle. Un courtier du cabinet le relit avant publication. L’avis cité est un avis Google public, reproduit sans modification. L’infographie a été générée par IA à partir de ce texte.
Les 16 sources de cet article
- Code des assurances, article L113-12-2 : résiliation à tout moment (Légifrance)
- Code des assurances, article L113-2-1 : suppression du questionnaire de santé (Légifrance)
- Code de la consommation, article L313-30 : équivalence des garanties et refus motivé (Légifrance)
- Code de la consommation, article L313-31 : délais de dix jours ouvrés et avenant sans frais (Légifrance)
- Code de la consommation, article L313-32 : interdiction de modifier le taux (Légifrance)
- Code de la consommation, article L313-8 : expression du coût de l’assurance (Légifrance)
- Achat immobilier : pouvez-vous changer d’assurance emprunteur ? (Bercy Infos, avril 2025)
- Comment obtenir un contrat d’assurance emprunteur pour un crédit immobilier ? (Service Public)
- CCSF, avis du 13 janvier 2015 sur l’équivalence du niveau de garantie (Banque de France)
- CCSF, bilan de l’assurance emprunteur 2023, rapport au Parlement (Banque de France)
- CCSF, communiqué du 15 janvier 2024 sur le bilan de la loi Lemoine (Banque de France)
- CCSF, avis du 26 mai 2026 sur l’assurance emprunteur (Banque de France)
- DGCCRF, Les banques plus promptes à accepter les changements d’assurance emprunteur (avril 2026)
- Changement d’assurance emprunteur : quatre banques sanctionnées (UFC-Que Choisir, octobre 2025)
- ACPR, La commercialisation de l’assurance emprunteur (mars 2025)
- Le droit à l’oubli (convention AERAS)