Devenir propriétaire à Bordeaux en 2026 : le parcours complet
Concrétiser un projet d’achat immobilier et devenir propriétaire à Bordeaux en 2026 représente une étape déterminante dans la construction de son patrimoine personnel. Entre la stabilisation des prix au mètre carré dans les quartiers prisés de la métropole, l’élargissement du Prêt à Taux Zéro (PTZ 2026) et le réajustement des barèmes bancaires en Nouvelle-Aquitaine, les opportunités d’accession à la propriété sont bien réelles pour les ménages préparés. Toutefois, réussir son acquisition sur le marché bordelais exige une méthodologie rigoureuse, depuis la définition de son enveloppe de financement jusqu’à la signature de l’acte authentique chez le notaire.
Que vous visiez une échoppe traditionnelle à Nansouty, un appartement haussmannien aux Chartrons ou un logement neuf et éco-performant sur la rive droite à la Bastide, chaque étape nécessite anticipation et expertise. Ce guide complet vous détaille le parcours pas à pas pour acheter votre premier logement à Bordeaux en 2026, optimiser votre dossier de crédit et sécuriser les meilleures conditions auprès des banques partenaires.
Étape 1 : Calculer sa capacité d’emprunt et préparer son dossier bancaire
Définir son budget global et son apport personnel
Avant d’entamer les visites immobilières, la priorité absolue consiste à chiffrer précisément votre budget global d’acquisition. Celui-ci comprend non seulement le prix d’achat net vendeur du bien, mais également les frais annexes :
- Les frais de notaire : environ 7 à 8 % dans l’ancien contre 2 à 3 % dans l’immobilier neuf.
- Les frais de garantie (caution Crédit Logement, hypothèque ou privilège de prêteur de deniers) : environ 1 à 1,5 % du montant emprunté.
- Les frais de dossier bancaire et de courtage, généralement négociables.
- Le budget dédié aux éventuels travaux de rénovation énergétique ou de rafraîchissement intérieur.
Pour affiner votre enveloppe, utilisez notre simulateur de prêt immobilier et découvrez nos conseils pour évaluer votre apport personnel en 2026.
Respecter les normes d’octroi HCSF
En 2026, les règles fixées par le Haut Conseil de Stabilité Financière (HCSF) demeurent strictement appliquées par les établissements bancaires en Gironde :
- Taux d’endettement maximum : 35 % des revenus nets du foyer, assurance emprunteur comprise.
- Durée maximale de prêt : 25 ans pour un logement existant, pouvant être portée à 27 ans dans le cas d’une acquisition en VEFA (neuf) ou avec au moins 25 % de travaux de rénovation.
- Tenue irréprochable des comptes : Absence de découvert, d’incidents de paiement et suppression préalable des crédits à la consommation superflus.
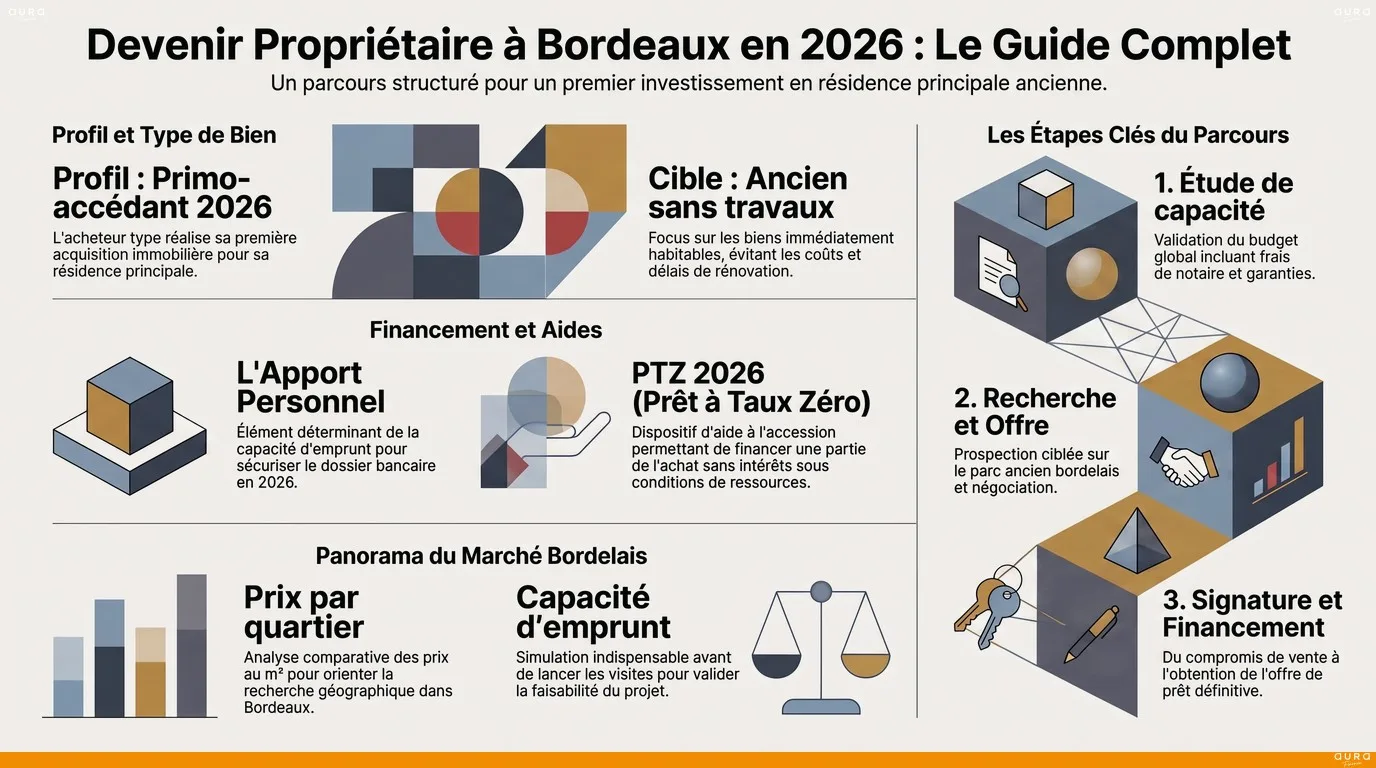
Étape 2 : Panorama des quartiers bordelais et recherche du bien idéal
Où acheter à Bordeaux selon son budget et son profil ?
Le marché immobilier de la métropole bordelaise offre une grande diversité d’ambiances et de niveaux de prix. Selon vos priorités (proximité du tramway, écoles, espaces verts, vie de quartier), plusieurs secteurs se distinguent :
| Secteurs & Quartiers | Prix moyen m² (2026) | Profil d’acquéreur privilégié | Points forts du secteur |
|---|---|---|---|
| Chartrons / Jardin Public | 5 200 € à 5 900 € | Cadres, familles, investisseurs patrimoniaux | Boutiques, quais de Garonne, charme historique |
| La Bastide / Brazza | 3 900 € à 4 600 € | Primo-accédants, jeunes actifs | Liaison Tram A, programmes neufs, vue façade UNESCO |
| Bordeaux Maritime / Bassins à flot | 4 300 € à 4 900 € | Primo-accédants, amateurs d’architecture moderne | Tram B, commerces, halles gourmandes, logements BBC |
| Saint-Genès / Nansouty | 4 600 € à 5 300 € | Familles, amoureux des échoppes | Écoles réputées, jardins privatifs, esprit village |
| 1ère couronne (Talence, Pessac, Mérignac) | 3 600 € à 4 300 € | Familles recherchant maison avec jardin | Campus, pôles d’emplois aéronautiques, tramways |
Étape 3 : De l’offre d’achat à la signature chez le notaire
1. La rédaction de l’offre d’achat et du compromis
Une fois le bien sélectionné, vous formulez une offre d’achat écrite. Dès son acceptation, la signature du compromis (ou de la promesse de vente) fixe les conditions juridiques et financières. Veillez à faire inscrire une condition suspensive d’obtention de prêt adaptée, en prévoyant un délai d’au moins 45 à 60 jours pour obtenir votre accord bancaire.
2. La mise en concurrence des banques avec un courtier local
Dans un contexte où les politiques d’octroi varient fortement d’un établissement à l’autre, faire appel à un courtier basé à Bordeaux vous permet de solliciter en un temps record l’ensemble des banques régionales et nationales. Ce spécialiste négocie pour vous le taux nominal le plus compétitif, l’exonération des pénalités de remboursement anticipé et une assurance emprunteur sur mesure grâce à la délégation Loi Lemoine.
3. L’édition des offres de prêt et la signature définitive
À réception de l’offre de prêt officielle, vous devez obligatoirement respecter un délai de réflexion légal de 10 jours francs (signature possible dès le 11ᵉ jour). Les fonds sont ensuite débloqués par la banque chez le notaire le jour de la signature de l’acte authentique de vente, moment où vous recevez enfin vos clés de propriétaire.
Chaque situation est unique. Les informations présentées sont données à titre indicatif. Une réponse personnalisée vous sera apportée après étude de votre dossier.
FAQ — Questions fréquentes pour devenir propriétaire à Bordeaux
1. Combien faut-il gagner par mois pour acheter un T3 à Bordeaux en 2026 ?
Pour un appartement T3 d’environ 65 m² affiché à 290 000 €, avec un apport personnel de 30 000 € et un prêt sur 25 ans à 3,35 %, la mensualité s’établit autour de 1 280 € assurance comprise. En respectant le taux d’endettement maximal de 35 %, un revenu net mensuel de 3 700 € (seul ou en couple) est généralement requis par les banques.
2. Est-il possible d’acheter son premier bien à Bordeaux sans aucun apport personnel ?
Bien que plus complexe, l’emprunt à 110 % (financement du bien et des frais annexes) reste envisageable pour les jeunes actifs, ingénieurs ou cadres disposant d’un fort potentiel d’évolution de carrière et d’une gestion bancaire exemplaire. Consultez notre guide pour acheter sans apport à Bordeaux en 2026.
3. Quels sont les avantages du Prêt à Taux Zéro (PTZ) pour un primo-accédant bordelais ?
En zone B1 (Bordeaux Métropole), le PTZ permet de financer jusqu’à 40 % à 50 % du coût d’un logement neuf sans payer aucun intérêt bancaire. Ce dispositif s’accompagne d’un différé de remboursement pouvant aller jusqu’à 10 ou 15 ans, allégeant drastiquement les premières mensualités.
4. Vaut-il mieux acheter dans l’ancien avec travaux ou dans un programme neuf en Gironde ?
L’ancien séduit par son cachet, son emplacement central et son potentiel de valorisation après rénovation (éligible à l’éco-PTZ et à MaPrimeRénov’). Le neuf offre quant à lui des frais de notaire réduits (2,5 %), une exonération temporaire de taxe foncière et des normes thermiques RE2020 garantissant de faibles factures d’énergie.
5. Pourquoi mandater un courtier en crédit immobilier à Bordeaux ?
Un courtier local comme Aura Finance dispose de conventions exclusives auprès de tous les pôles bancaires de Nouvelle-Aquitaine. Il vous fait gagner un temps précieux, optimise le montage financier (prêts aidés, lissage) et vous permet d’économiser plusieurs milliers d’euros sur le coût global de votre emprunt.